

- Girardin
Comparatif Girardin industriel 2026 : FPF, Inter Invest, Ecofip, Financ’ile
9 avril 2026
Vous avez entendu parler du Girardin industriel, mais les offres se ressemblent toutes… Ce comparatif décrypte chaque acteur…
Lire l'article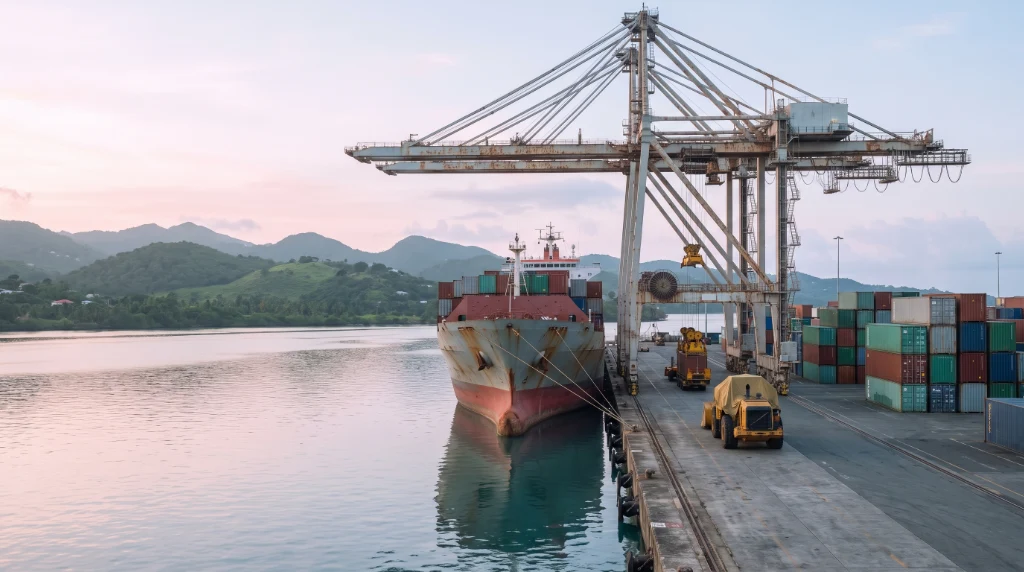
Beaucoup de contribuables croient avoir jusqu’au 31 décembre pour décider. C’est vrai sur le papier, et faux en pratique. En Girardin industriel, la réduction d’impôt ne se rattache pas à la date de votre virement, mais à l’année de mise en service du matériel financé. Entre les deux, il y a une machine à commander, à faire livrer outre-mer, à installer et à mettre en exploitation. La date limite de souscription est donc nettement antérieure au 31 décembre. Voici ce que cette chaîne implique, ce que vous perdez si elle bascule d’un mois, et quand elle se referme réellement.
C’est la mise en service du matériel qui rattache la réduction d’impôt à une année.
La règle vient de la doctrine fiscale : pour les investissements réalisés depuis le 1er janvier 2015, la réduction d’impôt « s’applique au titre de l’année au cours de laquelle l’investissement est mis en service » (BOI-BIC-RICI-20-10-20-30, § 20). Ni la date de signature du bulletin, ni celle du versement, ni celle de la constitution de la société porteuse.
Un matériel mis en service le 18 décembre 2026 efface de l’impôt 2026. Le même, mis en service le 6 janvier 2027, efface de l’impôt 2027. L’opération reste valable, elle change simplement d’exercice. Le détail de cette règle et des autres conditions du dispositif figure dans notre lecture du texte de l’article 199 undecies B.
Cinq étapes, dont aucune ne se compresse indéfiniment.
La société porteuse doit être constituée et le souscripteur y entrer comme associé. Le matériel doit être commandé auprès du fournisseur. Il doit être acheminé outre-mer, ce qui n’est pas un délai administratif mais un délai maritime. Il doit être installé chez l’exploitant. Et il doit être effectivement mis en exploitation, pas simplement livré sur un quai.
Chacune de ces étapes engage un tiers : un fournisseur, un transporteur, un exploitant ultramarin. C’est pourquoi une enveloppe de souscription ne ferme pas le 31 décembre à minuit. Elle ferme quand le délai restant ne permet plus de tenir la chaîne.
Pour l’exercice 2026, la date limite de souscription chez FPF est fixée au 28 décembre 2026. Au-delà, une souscription reste possible, mais elle s’impute sur l’impôt 2027.
Un an.
Votre impôt 2026 reste dû en entier, aux dates habituelles. La réduction, elle, s’appliquera sur l’impôt 2027 et ne sera liquidée qu’à l’été 2028. Là où une opération bouclée à temps efface l’impôt de l’année en cours et se matérialise à l’été 2027.
Un repère de calendrier souvent ignoré aggrave l’écart : le Girardin industriel ne bénéficie pas de l’avance de 60 % versée en janvier. L’administration exclut expressément les investissements des articles 199 undecies B et C de ce mécanisme. La réduction se matérialise à la liquidation de l’impôt, entre juillet et septembre de l’année suivante, jamais avant. Pour l’imposition des revenus 2025, les virements de restitution ont été effectués les 24 et 31 juillet 2026.
Le décalage se paie aussi sur l’année suivante. Un contribuable qui reporte son opération arrive sur l’exercice 2027 avec deux années à traiter au lieu d’une, et une place sous plafonnement à partager.
La place disponible sous le plafonnement, d’abord. Les avantages fiscaux d’une même année se cumulent sous un plafond global de 10 000 €, porté à 18 000 € lorsque des investissements outre-mer entrent dans le calcul (article 200-0 A du CGI). Décider en dernier, c’est décider avec ce qui reste, sans plus pouvoir arbitrer entre dispositifs.
Deux pertes sont à ne pas confondre. Si votre impôt ne suffit pas à absorber la réduction, l’excédent est reportable sur les cinq années suivantes, sans restitution. Si en revanche votre avantage dépasse le plafond de 18 000 €, la fraction écrêtée est perdue immédiatement. La première se rattrape, la seconde non. Notre article sur combien investir en Girardin industriel déroule ce calcul, celui sur le plafonnement des niches fiscales détaille la cascade des deux plafonds, et celui sur l’extension de niche que le Girardin ouvre chiffre la marche de 10 000 à 18 000 €.
La disponibilité des programmes, ensuite. Une opération demande un exploitant identifié et un matériel réservé. En fin d’exercice, les exploitants de l’année sont déjà servis pour l’essentiel, et ce qui reste se raréfie semaine après semaine. L’enveloppe du quadrimestre en cours, ouverte de septembre à décembre, est proposée au taux de 20 %. Ce n’est pas le taux qui ferme la porte, c’est le stock.
Un dossier bouclé dans l’urgence reste un mauvais dossier, et la contrainte de calendrier ne dispense d’aucune vérification.
L’apport est à fonds perdus au sens patrimonial : il ne reste aucun actif revendable, et le souscripteur le signe dans son bulletin. Ce que l’État verse est une réduction d’impôt supérieure à l’apport, jamais un capital majoré d’intérêts, et le gain est l’écart entre les deux. Souscrire fait de vous l’associé d’une SNC de portage pendant cinq ans, avec une responsabilité indéfinie et solidaire à l’égard des tiers.
L’éligibilité du matériel, celle de l’exploitant, la régularité de ses obligations et le dimensionnement du programme se vérifient exactement de la même façon en novembre qu’en février. Un monteur qui accélère en relâchant ces contrôles ne vous fait pas gagner du temps : il vous expose à une reprise de la réduction d’impôt trois ans plus tard. La sécurité passe avant le rendement, y compris quand le calendrier presse.
Deux données suffisent pour savoir où vous en êtes : votre impôt sur le revenu de l’année et les niches fiscales que vous mobilisez déjà. Le simulateur donne l’apport demandé au taux de l’enveloppe en cours, la réduction d’impôt correspondante et le gain net.
Si le résultat vous convient, la question devient celle du délai, et elle se règle en un appel. La date limite pour l’exercice 2026 est le 28 décembre 2026. Pour le cadre complet du dispositif, ses conditions et ses risques, voir la page dédiée au Girardin industriel.
9 avril 2026
Vous avez entendu parler du Girardin industriel, mais les offres se ressemblent toutes… Ce comparatif décrypte chaque acteur…
Lire l'article
16 avril 2026
Chaque année, des milliers de contribuables français découvrent la loi Girardin, souvent trop tard pour en profiter. Pourtant,…
Lire l'article
17 avril 2026
Depuis le 1ᵉʳ janvier 2025, le dispositif Pinel n'existe plus. La bonne nouvelle : un dispositif reste en…
Lire l'article